29 diciembre 2022

PRÓRROGA DE LA JUBILACIÓN PARCIAL DE LA INDUSTRIA MANUFACTURERA Y COMPATIBILIDAD DE PENSIÓN DE LOS FACULTATIVOS. RDLEY 20/2022.

 El RDLey 20/2022 ha introducido dos "novedades" en materia de jubilación, pero son muy específicas.

1. La primera de ellas es respecto a la jubilación parcial en la industria "manufacturera" que ya introdujo en el RDLey 20/2018. Aunque la norma señala que se modifica la DT cuarta.6 de la LGSS, en realidad el redactado es el mismo, y la única variación es que se amplía la posibilidad de realizar esta modalidad de jubilación has 01/01/2024. Sigue siendo por tanto vigente lo que comentamos en su momento: aquí.

Como curiosidad, señalar que en el apartado f) se establece que para acreditar el periodo de cotización de 33 años "solo se computará el período de prestación del servicio militar obligatorio o de la prestación social sustitutoria, con el límite máximo de un año", olvidando, como ha puesto de manifiesto en las redes sociales el Catedrático Cristobal Molina (ya antes de la Ley 24/22 defendió su inclusión), el despiste del legislador, ya que, a través de la Ley 24/2022, de 25 de noviembre, para el reconocimiento efectivo del tiempo de prestación del servicio social de la mujer en el acceso a la pensión de jubilación parcial, se introdujo también el cómputo del servicio social femenino obligatorio. Esperemos lo rectifiquen en breve.

2. La segunda introduce una nueva DT 35 en la LGSS, con el título "Compatibilidad de la pensión contributiva de jubilación con el trabajo de los facultativos de atención primaria médicos de familia y pediatras, adscritos al sistema nacional de salud con nombramiento estatutario o funcionario", una nueva y específica modalidad de jubilación "flexible" para dicho colectivo. El contenido literal de la disposición es el siguiente:

"1. En los tres años a partir de la entrada en vigor de esta norma, los facultativos de atención primaria, médicos de familia y pediatras, adscritos al Sistema Nacional de Salud con nombramiento estatutario o funcionario podrán continuar desempeñando sus funciones durante la prórroga en el servicio activo y, simultáneamente, acceder a la jubilación percibiendo el setenta y cinco por ciento del importe resultante en el reconocimiento inicial de la pensión, una vez aplicado, si procede, el límite máximo de pensión pública.

Asimismo, podrán acceder a esta compatibilidad los facultativos de atención primaria adscritos al sistema nacional de salud con nombramiento estatutario o funcionario que hubieran accedido a la pensión contributiva de jubilación y se reincorporen al servicio activo, siempre que el hecho causante de dicha pensión haya tenido lugar a partir del 1 de enero de 2022 o se hubieren acogido en su día a la compatibilidad de la pensión de jubilación con el nombramiento como personal estatutario o funcionario de las y los profesionales sanitarios, realizado al amparo del Real Decreto-ley 8/2021, de 4 de mayo, por el que se adoptan medidas urgentes en el orden sanitario, social y jurisdiccional, a aplicar tras la finalización de la vigencia del estado de alarma declarado por el Real Decreto 926/2020, de 25 de octubre, por el que se declara el estado de alarma para contener la propagación de infecciones causadas por el SARS-CoV-2.

2. La compatibilidad prevista en la presente disposición adicional exigirá el cumplimiento de los siguientes requisitos:

a) El acceso a la pensión deberá haber tenido lugar una vez cumplida la edad que en cada caso resulte de aplicación, según lo establecido en el artículo 205.1.a) del texto refundido de la Ley General de la Seguridad Social, aprobado por Real Decreto Legislativo 8/2015, sin que, a tales efectos, sean admisibles jubilaciones acogidas a bonificaciones o anticipaciones de la edad de jubilación que pudieran ser de aplicación al interesado.

Lo previsto en el párrafo anterior no será de aplicación a los facultativos médicos que se hubieren acogido en su día a la compatibilidad de la pensión de jubilación con el nombramiento como personal estatutario o funcionario de las y los profesionales sanitarios, realizado al amparo del Real Decreto-ley 8/2021, de 4 de mayo.

b) La compatibilidad se aplicará en caso de jornada a tiempo completo, así como en caso de jornada parcial siempre que la reducción de jornada sea, en todo caso, del cincuenta por ciento respecto de la jornada de un trabajador a tiempo completo comparable.

c) El beneficiario tendrá derecho a los complementos para pensiones inferiores a la mínima durante el tiempo en el que compatibilice la pensión con sus funciones, siempre que reúna los requisitos establecidos para ello.

d) La percepción del complemento por demora de la pensión de jubilación es compatible con el acceso a la compatibilidad prevista en la presente disposición adicional, sin que su importe sea minorado.

e) No podrá acogerse a esta modalidad de compatibilidad el beneficiario de una pensión contributiva de jubilación de la Seguridad Social que, además de desarrollar las funciones como facultativos médicos de atención primaria, realice cualquier otro trabajo por cuenta ajena o por cuenta propia que dé lugar a su inclusión en el campo de aplicación del Régimen General o de alguno de los regímenes especiales de la Seguridad Social.

3. El beneficiario tendrá la consideración de pensionista a todos los efectos.

4. Durante la realización del trabajo compatible con la pensión de jubilación, se aplicarán las obligaciones de afiliación, alta, baja y variación de datos prevista en el artículo 16 del texto refundido de la Ley General de la Seguridad Social y la obligación de cotizar en los términos de los artículos 18 y 19 del mismo texto legal, no siendo de aplicación lo dispuesto en su artículo 153.

5. Sin perjuicio de lo previsto en el apartado 6, durante la realización del trabajo compatible estarán protegidos frente a todas las contingencias comunes y profesionales, siempre que reúnan los requisitos necesarios para causarlas, siendo de aplicación el régimen de limitación de las pensiones, incompatibilidades y el ejercicio del derecho de opción, previstos en el texto refundido de la Ley General de la Seguridad Social.

No se requerirá periodo mínimo de cotización para acceder al subsidio por incapacidad temporal derivada de enfermedad común.

6. Si durante el periodo de compatibilización se iniciara un proceso de incapacidad temporal, en todo caso el abono de la pensión de jubilación se suspenderá el día primero del mes siguiente al de la baja médica y se reanudará el día primero del mes siguiente al del alta médica.

Lo establecido en el apartado anterior se aplicará igualmente en los supuestos de recaída.

En todo caso, el derecho al subsidio por incapacidad temporal se extinguirá por la finalización del trabajo compatible, además de por las causas generales previstas en la normativa vigente.

7. Una vez finalizado el trabajo compatible, las cotizaciones realizadas durante esta situación podrán dar lugar a la modificación del porcentaje aplicable a la base reguladora de la pensión de jubilación, la cual permanecerá inalterable.

Asimismo, las cotizaciones indicadas surtirán efectos para disminuir o, en su caso, suprimir, el coeficiente reductor que se hubiese aplicado, en el momento de causar derecho a la pensión, a aquellos facultativos médicos a los que se hace referencia en el párrafo segundo del apartado 2.a), que hubieren accedido a la jubilación anticipada.

Estas cotizaciones no surtirán efecto en relación con el complemento previsto en el artículo 210.2 del texto refundido de la Ley General de la Seguridad Social y en la disposición adicional decimoséptima del texto refundido de Ley de Clases Pasivas del Estado.»



28 diciembre 2022

PUBLICADO EL RD 1058/2022, SOBRE REVALORIZACIÓN DE PENSIONES PARA EL 2023

Ya se ha publicado el Real Decreto 1058/2022, de 27 de diciembre, sobre revalorización de las pensiones del sistema de la Seguridad Social, de las pensiones de Clases Pasivas y de otras prestaciones sociales públicas para el ejercicio 2023. Estas son las cuestiones más relevantes:

Revalorizaciones. Porcentaje y pensión máxima.

- En aplicación del porcentaje equivalente al valor medio de las tasas de variación interanual expresadas en tanto por ciento del Índice de Precios al Consumo de los doce meses previos a diciembre del año anterior, las pensiones y otras prestaciones abonadas por el sistema de la Seguridad Social, así como de Clases Pasivas del Estado, se revalorizan en un 8,5 por ciento.

- Igual Igualmente, se fija una revalorización del 8,5 por ciento de las cuantías mínimas de las pensiones del sistema de la Seguridad Social en su modalidad contributiva, así como de las pensiones no concurrentes del extinguido Seguro Obligatorio de Vejez e Invalidez y de las pensiones de Clases Pasivas.

- También se produce el incremento del 8,5% las cuantías de los límites de percepción de pensiones públicas, así como los importes de los haberes reguladores aplicables para la determinación inicial de las pensiones del Régimen de Clases Pasivas del Estado y de las pensiones especiales de guerra.

- Ojo, la revalorización solo se aplicará a las pensiones causadas antes de 1/1/2023. 

- La pensión máxima, también si son concurrentes, una vez revalorizada, estará limitado a la cantidad de 3.058,81 euros, por 14 pagas (42.823,34 euros, en cómputo anual).

- En supuesto de jubilación activa, solo procede el pago, como máximo, del 50% de la pensión máxima. Ojo, en supuestos de compatibilidad al 100% (autónomo que contrata un trabajador), se puede percibir el 100% de la pensión máxima.

Complemento de mínimos.

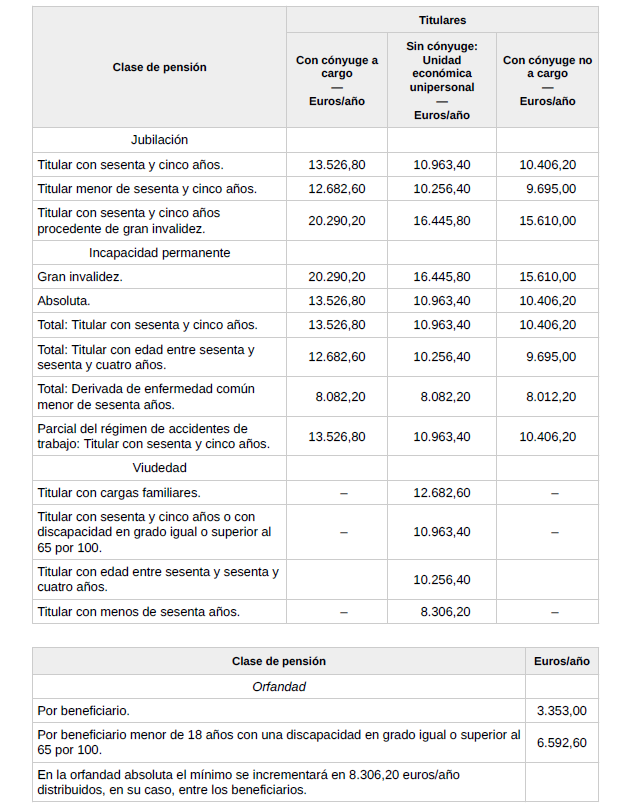
- Ni complemento de mínimos ni recargo de prestaciones por falta de medidas de seguridad se revalorizan. En el caso del complemento de mínimos se aplicará la nueva cuantía, actualizada, que resulte de este RD en su anexo I. 

- La cuantía de renidmientos anuales a partir de la cual se reduce el complemento de mínimos es de 8.614,00 euros.

- Es necesario residir en territorio español en los términos previstos en el artículo 59.1 LGSS, y el importe máximo del complemento es el de la pensión no contributiva de invalidez y jubilación.

- Los complementos por mínimos son diferentes en función de las diferentes modalidades de convivencia y dependencia económica (cónyuge a cargo, unidad unifamiliar, etc..). Existe cónyuge a cargo, entre otras situaciones, si la cuantía anual que percibe la pareja no supera 10.048,00 €.

SOVI

- La pensión no concurrente es de 7.021,00 euros en cómputo anual. No se revalorizan si están en concurrencia con otras pensiones. Hay regla especial de coordinación con la pensión de viudedad.

Concurrencia de pensiones.

- También se revalorizan hasta el máximo de 3.058,81 euros mensuales, sin que sean concurrentes las prestaciones percibidas de planes de pensiones, etc... de carácter privado.

- Solamente se reconocerá complemento por mínimos si la suma de todas las pensiones concurrentes, una vez revalorizadas las de la Seguridad Social de acuerdo con la normativa que les sea de aplicación, resulta inferior al mínimo que corresponda a aquella de las del sistema de la Seguridad Social que lo tenga señalado en mayor cuantía, en cómputo anual.

- Ojo, a efectos de mínimos, las pensiones públicas extranjeras que estén a cargo de cualquiera de los regímenes públicos de previsión social se considerarán concurrentes con las pensiones españolas, salvo en el caso de las pensiones con complementos por mínimos causados con anterioridad a 1 de enero de 2021, en cuyo caso será de aplicación lo previsto en el artículo 14.4 (pensiones reconocidas en ámbito UE o convenios internacionales).

- En supuestos de pensiones reconocidas al amparo de los Reglamentos UE -o de otros convenios internacionales- hay que tener en cuenta:

    1. La revalorización se efectúa aplicando la revalorización solo sobre la pensión teórica.

    2. Sin embargo, la cuantía a percibir lo será, una vez revalorizada, el porcentaje a cargo de España, es decir a la determinada por la pro rata temporis.

    3. En su caso, se aplicará el complemento de mínimos. Para determinar si hay derecho, se suma a la pensión española el importe, en euros, de las pensiones extranjeras. Ojo, que, salvo disposición en contrario, se exige residencia en España para su reconocimiento.

Revalorización de las pensiones no contributivas y otras prestaciones de la Seguridad Social.

- Para el año 2023, la cuantía de las pensiones de jubilación e invalidez en su modalidad no contributiva queda establecida en 6.402,20 euros anuales (457,30 € mensuales por 14 pagas).

Revalorización de las pensiones del sistema de la Seguridad Social derivadas de accidentes de trabajo y enfermedades profesionales.

- Como siempre, se establece que la revalorización, y en su caso el complemento de mínimos, se realiza en cómputo anual, para después dividir su pago entre 14. Así, el pensionista sigue percibiendo 12 pagas, y en los meses de junio y noviembre la diferencia respecto a la revalorización y, en su caso, el complemento.

Complemento de brecha de género.

- Con efectos de 1 de enero de 2023, la cuantía del complemento de pensiones para la reducción de la brecha de género queda establecida en 30,40 euros/mes.

Importes mínimos en cómputo anual.


En cómputo mensual, algunos ejemplos:

- Jubilación con 65 años con cónyuge no a cargo: 743,30 €.
- Incapacidad permanente absoluta con cónyuge no a cargo: 743,30 €.
- Incapacidad permanente total con 65 años y con cónyuge no a cargo: 743,30 €.
- Incapacidad permanente total menor 60 años y con cónyuge no a cargo: 572,30 €.
- Viudedad con 65 años o discapacidad del 65%: 783,10 €.
- Orfandad: 239,50 €.


27 diciembre 2022

ALGUNOS ASPECTOS DE SEGURIDAD SOCIAL EN LA LEY 31/2022, DE PRESUPUESTOS GENERALES DEL ESTADO PARA EL 2023.

 Ya se ha publicado la Ley 31/2022, de 23 de diciembre, de Presupuestos Generales del Estado para el año 2023. De forma breve, comento los aspectos más importantes en materia de Seguridad Social, dejando al margen las cuestiones puramente financieras o de mera gestión, así como los tipos de cotización (en azul mis comentarios):

1. Criterio para la revalorización de pensiones contributivas. Las pensiones abonadas por el sistema de la Seguridad Social, así como las de Clases  Pasivas del Estado, experimentarán en 2023 con carácter general un incremento  porcentual igual al valor medio de las tasas de variación interanual expresadas en tanto por ciento del IPC de los doce meses previos a diciembre de 2022, en los términos que se indican en los artículos correspondientes de esta ley. La norma no establece cual es el incremento, sino la fórmula del art. 58 LGSS, por tanto, el resultado es un 8,46%. Supongo que el redondeo será al 8,5%. 


Atentos que, ya que si la pensión máxima (en 2022 es de 2.819 € mensuales en 14 pagas) también se actualiza automáticamente, situa a la misma en más de 3.000 euros mensuales.

2. También las pensiones mínimas con complemento de mínimos, se actualizarán con un incremento  porcentual igual al valor medio de las tasas de variación interanual expresadas en tanto por ciento del IPC de los doce meses previos a diciembre de 2022. Otra vez el 8,5%.

3. La cuantía mínima de las pensiones, son las declaradas en 2022, con un incremento  porcentual igual al valor medio de las tasas de variación interanual expresadas en tanto por ciento del IPC de los doce meses previos a diciembre de 2022: 8,5%.

4. Revalorización de las pensiones no contributivas y otras prestaciones de la  Seguridad Social. Para el año 2023, la cuantía de las pensiones de jubilación e invalidez del sistema de la Seguridad Social, en su modalidad no contributiva, se incrementará en un  porcentaje igual al valor medio de las tasas de variación interanual expresadas en tanto por ciento del IPC de los doce meses previos a diciembre de 2.022. Sí, sí, el 8,5%.

5. El tope máximo de la base de cotización en cada uno de los regímenes de la Seguridad Social que lo tengan establecido, queda fijado, a partir del 1 de enero de 2023,en la cuantía de 4.495,50 euros mensuales. Está pendiente una de las reformas en materia de pensiones derivada del Pacto de Toledo, correspondiente al incremento de las bases de cotización máximas, y de forma paralela, las pensión máxima del sistema. Lo que ocurre es que se intenta que la subida y una y otras sean más o menos homogéneas, pero el punto de partida es esta nueva base de cotización máxima, que de una "tacada" se ha incrementado más de 350 euros mensuales.

6. Las bases mínimas de cotización, según categorías profesionales y grupos de cotización, se incrementarán desde el 1 de enero de 2023, y respecto de las vigentes en 31 de diciembre de 2022, en el mismo porcentaje en que aumente el salario mínimo interprofesional. Habrá que esperar entonces a la actualización del SMI.

7. Cotización en el Régimen Especial de la Seguridad Social de los Trabajadores por Cuenta Propia o Autónomos (recordemos que desde 1/1/2023 es de aplicación el nuevo sistema de cotización por "rendimientos netos anuales" establecido en el RDLey 13/2022). En el Régimen Especial de la Seguridad Social de los Trabajadores por Cuenta Propia o Autónomos, las bases máximas y mínimas y los tipos de cotización serán, a partir del 1 de enero de 2023, los siguientes:

-  La base máxima de cotización, con independencia de los rendimientos netos obtenidos por los trabajadores por cuenta propia o autónomos, será de 4.495,50 euros mensuales.

- Durante el año 2023, la tabla general y la tabla reducida, y las bases máximas y mínimas aplicables a los diferentes tramos de rendimientos netos, serán las siguientes:


Atención, especialmente, a las siguientes previsiones, que afectan a quiene ya constan en el RETA en 2022, y como se articula su situación actual con el nuevo sistema de cotización:

- La base de cotización de los trabajadores que a 31/12/2022 hubiesen solicitado un cambio de su base de cotización con efectos desde enero de 2023 será la solicitada siempre que se encuentre en alguno de los tramos de las tablas del apartado 2, y cumpla lo establecido en el Real Decreto-ley 13/2022. O sea, sin distinguir si se ha solicitado una base inferior o superior a la que tenía, se acepta el cambio de base si se ajusta a las Tablas Reducidas o Tablas Generales del nuevo sistema de cotización por rendimientos anuales netos.

- Aquellos trabajadores que hubieran solicitado la actualización automática de su base de cotización a partir de enero de 2023 será la de 31/12/2022 incrementada en un 8,6 por ciento siempre que se encuentre en alguno de los tramos de las tablas del apartado 2, y cumpla lo establecido en el Real Decreto-ley 13/2022. Es decir, se acepta el incremento automático de la base de cotización si se ajusta a las Tablas Reducidas o Tablas Generales del nuevo sistema de cotización por rendimientos anuales netos.

- Los trabajadores que no hayan ejercido ninguna de las opciones anteriores mantendrán, a partir de enero de 2023, la base de cotización por la que venían cotizando en 2022 siempre que esta sea igual o superior a la que les correspondería por aplicación de los establecido en el Real Decreto-ley 13/2022. Así, si el autónomo viene de una base superior, podrá mantenerla si es superior a la que resulta del nuevo sistema de cotización.

En definitiva, se admite que quien era autónomo en 2022 pueda cambiar, actualizar o mantener su BC de aquel ejercicio en 2023, siempre y cuando sea superior a la que resultaría de aplicar la BC que le corresponde aplicando las Tablas según rendimiento anuales netos.

Al contrario podemos afirmar que que quien era autónomo en 2022 NO pueda cambiar, actualizar o mantener su BC de aquel ejercicio en 2023, si aquella era inferior a la que resultaría de aplicar la BC que le corresponde aplicando las Tablas según rendimiento anuales netos.

- Los familiares del trabajador autónomo incluidos en este régimen especial al amparo de lo establecido en el artículo 305.2.k), los trabajadores autónomos incluidos en este régimen especial al amparo de lo establecido en las letras b) y e) del artículo 305.2, así como a los trabajadores autónomos a los que se refiere la regla 5.ª del artículo 308.1.c), todos ellos del texto refundido de la Ley General de la Seguridad Social, no podrán elegir una base de cotización mensual inferior a 1000 euros durante el año 2023, de acuerdo con lo dispuesto en la disposición transitoria séptima del Real Decreto-ley 13/2022, de 26 de julio. Diversos trabajadores incluidos en el RETA bien obligados a cotizar por 1000 euros al mes.

-Los trabajadores autónomos que a 31/12/2022 vinieren cotizando por una base de cotización superior a la que les correspondería por razón de sus rendimientos podrán mantener durante el año 2023 dicha base de cotización, o una inferior a esta, aunque sus rendimientos determinen la aplicación de una base de cotización inferior a cualquiera de ellas, de conformidad con lo dispuesto en la disposición transitoria sexta del Real Decreto-ley 13/2022, de 26 de julio. Quizás de forma reiterativa, pero se afirma que cabe, si ya se era autónomo en 2022, permanecer con una BC superior en 2023, aunque el resultado de los rendimiento anuales netos arrojen una inferior.

8. Cotización correspondiente al mecanismo de equidad intergeneracional. Conforme a lo dispuesto en la disposición final cuarta de la Ley 21/2021, a partir del 1/1/2023 se efectuará una cotización de 0,6 puntos porcentuales aplicable a la base de cotización por contingencias comunes en todas las situaciones de alta o asimiladas a la de alta en el sistema de la Seguridad Social en las que exista obligación de cotizar para la cobertura de la pensión de jubilación.  Cuando el tipo de cotización deba ser objeto de distribución entre empleador y trabajador, el 0,5 por ciento será a cargo del empleador y el 0,1 por ciento a cargo del trabajador. Y esta cotización afecta al RGSS, al RETA, al Sistema de Empleadas del Hogar, etc...

9. Prestaciones familiares de la Seguridad Social. Se actualizan con IPC del 8,5% dichas prestaciones.

10. Con efectos de 1/01/2023, la cuantía del complemento de pensiones para la reducción de la brecha de género queda establecida en la cantidad resultante de aplicar a 28 euros mensuales, el incremento del 8,5%.

11. Muy buena noticia en materia de prestación de desempleo. Se da nueva redacción al apartado 2 del artículo 270, que queda redactado como sigue:

«2. La cuantía de la prestación se determinará aplicando a la base reguladora los siguientes porcentajes: el 70 por ciento durante los ciento ochenta primeros días y el 60 por ciento a partir del día ciento ochenta y uno.». Se recupera así uno de los recortes efectuados en el 2012 por Rajoy, recuperando el mayor porcentaje de prestación en desempleo contributivo.

A tener en cuenta que la Disposición transitoria novena Régimen transitorio aplicable a la prestación por desempleo. Los porcentajes a que se refiere el artículo 270 del texto refundido de la Ley General de la Seguridad Social, aprobado por Real Decreto Legislativo 8/2015, de 30 de octubre, se aplicarán también a quienes, a la entrada en vigor de esta ley, estuvieran percibiendo la prestación por desempleo.

Importante: Esta modificación afecta también a los perceptores en pago directo, por extinción de la relación laboral, de la prestación de ITCC (art. 283 LGSS), ya que se percibe en "cuantía de desempleo".

12. Se determina el nuevo importe del indicador público de renta de efectos múltiples (IPREM) para 2023, que será de 600 euros mensuales. Es positivo, en tanto en cuanto es el parámetro que determina el importe de los subsidios de desempleo, así como los topes de las prestaciones contributivas de desempleo.

13. Ah, por cierto, como anécdota, otra vez se produce un nuevo aplazamiento de la aplicación de la disposición adicional vigésima octava de la Ley 27/2011, de 1 de agosto, sobre actualización, adecuación y modernización del sistema de Seguridad Social. Sí, es la que decía "El Gobierno presentará, en el plazo de un año, un proyecto de ley que establezca un sistema de compensación a la Seguridad Social para que por ésta pueda reconocerse, a favor de las personas interesadas, un periodo de asimilación del tiempo de servicio militar obligatorio o de prestación social sustitutoria que compense la interrupción de las carreras de cotización ocasionada por tales circunstancias, acorde con los incrementos que, en el ámbito de la contributividad, se producen en esta Ley, y con la sostenibilidad del sistema". Pues bien, ya van 12 años de suspensión...


23 diciembre 2022

CARENCIA ESPECÍFICA PARA EL ACCESO A LA JUBILACIÓN. DOCTRINA DEL PARÉNTESIS CON PERSPECTIVA DE GÉNERO.

Me ha hecho llegar mi compañera Avelina Barja, abogada laboralista de Sammos Legal el enlace de una reciente publicación del CEF (aquí) que aborda una interesantísima cuestión, que es la interpretación con perspectiva de género del acceso a la pensión de jubilación cuando no se cumple con el requisito de cotización específica, pero viene causada porque la beneficiaria, mujer, estuvo dedicada a la atención de forma continudada a su suegra y cuñada, con grave discapacidad. 

Antes de comentar la STSJ de Galicia (acceso aquí a la publicación íntegra de la sentencia por parte del CEF), creo que es conveniente señalar algunas cuestiones previas:

1. El acceso a la jubilación, en cualquiera de sus modalidades, pero ahora nos centramos en la ordinaria, requiere cumplir con la cotización mínima exigible, es decir, una carencia genérica -que son 15 años de cotización efectiva durante toda la vida laboral del beneficiario- y una carencia específica - de aquellos 15, al menos dos años han de haberse cotizado, en los últimos 15 anteriores a la solicitud -.

No olvidemos, no obstante, que la cotización puede ser inferior si concurre el Coeficiente Global de Parcialidad, que cabe asimilar cotización por partos, e incluso que, con respecto a la carencia específica, es posible retraer los 15 años en que se han de baer cotizado esos dos a momentos anteriores a la solicitud si se mantiene la situación asimilada a la de alta sin obligación de cotización.

2. También es un requisito imprescindible la situación de alta o asimilada a la de alta -aunque no es exigible para la ordinaria-, y en concreto, con respecto a la situación de asimilación, lo que se pretende es que el beneficiario no se haya desvinculado del mercado laboral de forma voluntaria, y que normalmente se mantiene con la inscripción ininterrumpida como demandante de ocupación.

3. Que esos requisitos, y especialmente los de cotización, redundan en el llamado principio de contributividad del sistema de seguridad social, que se caracteriza por ser, de forma principal, un sistema de reparto.

Pues bien, todo eso, es a mi juicio, una gran falacia. ¿Por qué?, me explico:

1. Porque aunque es cierto que la normativa internacional exige -o aconseja- periodos determinados de cotización para el acceso a la pensión de "vejez", no realizan ninguna referencia a lo que nuestra regulación denomina "carencia específica" (ver Convenio OIT 102 o el Código Europeo de Seguridad Social). Es más, la exigencia del requisito de carencia específica, que también es obligatorio cumplir en el acceso a la pensión de incapacidad permanente por enfermedad común, puede suponer que personas con una dilatada cotización, y que cumplan con la carencia genérica de forma amplia, sin embargo ueden excluidas del acceso a la pensión.

2. Porque en nuestro sistema de inscripción como demandante de ocupación, cuando no lleva aparejada prestación i subsidio de desempleo, es absurdo. Estar inscrito no supone, de ninguna forma, que realmente se pretenda encontrar trabajo. Y, son contadísimas las ocasiones en que alguien ha conseguido trabajo a través de los servicios públicos de empleo. La inscripción, y el mantenimiento de la demanda, es simplemente, un acto burocrático sin más, y no la manifestación de continuar vinculado al mercado laboral.

3. Aunque nuestro sistema sea de reparto, y así es en materia de jubilación, sin embargo en contigencias profesionales, las que gestionan las antiguas mutuas de accidentes de trabajo, quiebra de forma estrepitosa, ya que ahí es claramente un sistema de capitalización. La previsión de ingresos, en cotizaciones sociales, de las mutuas colaboradoras, es de 17.471.484.000 euros (acceso al presupuesto SS). Y creo que es una cuantía importante. 

Y es que, aunque siempre tenemos que oir aquello del principio de contributividad, en que se nos dice, que lo que percibimos debe ser proporcional a lo que hemos aportado al sistema, dicho principio no está consagrado en nuestra CE, y es muchas veces la excusa para reducir sistemáticamente el importe de nuestras pensiones. Al respecto, es magnífica la STS CL 2914/2019- ECLI:ES:TSJCL:2019:2914, dictada sobre la naturaleza discriminatoria por razón de sexo de la aplicación del coeficiente de parcialidad en el cálculo de la pensión de jubilación, al hilo de la STC de 3 de julio de 2019, en la cuestión interna de inconstitucionalidad 688/2019, y la STSJUE, de 8 de mayo de 2019 en el asunto C-161/18 , Villar Láiz. Recomiendo encarecidamente su lectura, porque define perfectamente nuestro actual sistema de Seguridad Social, y sus carencias, que en materia de discriminación de género, son muchas. Remarco este pasaje:

"Es decir, la "contributividad" es unamera idea política que guía la legislación, pero no tiene una traducción técnica, de manera que la correlaciónentre cotizaciones y prestaciones es una mera idea-fuerza que no sigue pautas matemáticas ni actuariales. De ahí que en nuestro sistema se puedan buscar numerosos ejemplos llamativos de falta de correlación entrelo cotizado a lo largo de la vida laboral y el derecho prestacional causado, suscitando, si así se desea, todo tipo de agravios comparativos entre personas y colectivos, tanto en el sentido manifestado en los ejemploscontenidos en las alegaciones de la entidad gestora como en sentido inverso (baste pensar que un trabajador que tenga veinte o más años de cotización a tiempo completo a lo largo de su vida laboral se puede ver privadode la protección del sistema de Seguridad Social por no alcanzar la carencia específica si en los últimos quince años de su vida cotiza a tiempo parcial con coeficientes muy bajos, lo que constituye un significativo ejemplo de ruptura del principio de contributividad al recibir un retorno cero por sus cotizaciones a lo largo de décadas,una ruptura producida precisamente por la aplicación de unas medidas supuestamente contributivas, como son el periodo de carencia y el coeficiente de parcialidad)".

Y, ahora sí, llegamos a STSJ Galicia.

1. Del relato histórico de la sentencia, hay que destacar:

- La denegación de la pensión de jubilación es por ni cumplir con el requisito de carencia específica, es decir, no acredita 730 días cotizados en los 15 años anteriores a la solicitud de la prestación.

- Acredita, sin embargo cotizaciones en toda su vida laboral por un total de 8.253 días en los siguientes periodos (osea, más de 22 años efectivos de cotización).

- Desde 1989 no acredita cotización posterior. La situación como demandante de ocupación no ha sido ininterrumpida.

- La trabajadora figuraba empadronada en el mismo edificio que su suegra y su cuñada, fallecidas en el año 2008 y 2016, respectivamente. Su cuñada, se encontraba diagnosticada de parálisis cerebral infantil, con grado de discapacidad reconocida del 99%, habiendo sido intervenida quirúrgicamentecomo consecuencia de la tuberculosis que padecía.

- La jubilación fue solicitada en 2017.

2. La cuestión jurídica debatida es el alcance que ha de darse a la titulada doctrina del paréntesis, de origen jurisprudencial y hoy consagrada, en lo que a la pensión de jubilación se refiere, por el artículo 205.1.b) LGSS que, tras exigir un período mínimo de cotización de quince años (carencia genérica), "de los cuales al menos dos deberán estar comprendidos dentro de los quince años inmediatamente anteriores al momento de causar el derecho" (carencia específica), añade en su párrafo segundo: "En los supuestos en que se acceda a la pensiónde jubilación desde una situación de alta o asimilada al alta, sin obligación de cotizar, el período de dos añosa que se refiere el párrafo anterior deberá estar comprendido dentro de los quince años anteriores a la fechaen que cesó la obligación de cotizar".

 3. Resolución del caso. La STSJ hace referencia a la interpretación flexible y humanizadora de la situación de alta, entendiendo que existe justificación respecto a los periodos en que la trabajadora no mantuvo la situación como demandante de ocupación, que entiende justificados por la dedicación al cuidado de su suegra y de su cuñada, ambas muy dependientes. La novedad, y lo que hay que reseñar de la sentencia, es que lo hace desde de la "denominada perspectiva de género que, medianteel derecho a la igualdad y a la no discriminación por razón de sexo proclamado por el artículo 14 de laConstitución (CE), tipifican en el ámbito socio- laboral, entre otras disposiciones, los artículos 35 y 41 CE, 4.2 delEstatuto de los Trabajadores (ET) ó 2 LGSS, y que desarrolla la Ley Orgánica 3/2007 de 22-3 (Para la igualdadefectiva de hombres y mujeres; BOE 23-3-2007), con antecedentes en la Convención sobre eliminación de todaslas formas de discriminación contra la mujer aprobada por la Organización de Naciones Unidas de 1979, elTratado de Amsterdam de 1999 o las Directivas 2002/73/CE y 2004/113/CE".

Y es que, dice el ponente, la hegemonía masculina, "basada en el prejuicio inaceptable de la supuesta inferioridad de la mujer", ha conllevado que sean ellas quienes se han ocupado de los trabajos propios del ámbito familiar, en este caso el cuidado de personas mayores y discpacitadas, en la órbita de su familia política. Y, concluye que, a causa de esos cuidados que prestó a su suegra y cuñada, "por ser mujer, vio impedido su acceso al mundo del trabajo con el fin dellevar a cabo una efectiva ocupación que, de haberla realizado, acreditaría el requisito de carencia específicapara la jubilación ( art. 205.1.b LGSS). En definitiva, entendemos que la descrita labor de atención y cuidado desarrollada por la recurrente, conla negativa consecuencia descrita, no es compatible con el principio constitucional de igualdad y de nodiscriminación por razón de sexo que prevé el artículo 14 CE".

Dijo hace unos años (acceso aquí) La presidenta de la Asociación de Mujeres Juezas de España (AMJE), Gloria Poyatos, que en la cultura y la sociedad española todavía existe una desigualdad entre mujeres y hombres que debería tenerse en cuenta en los procesos judiciales. “Escuchen bien, porque van a oír hablar mucho de ello, vamos a trabajar para exigir que se juzgue con perspectiva de género”, sentenció. Parece que sus palabras, afortunadamente, son escuchadas, y es que el ponente de la sentencia, sí, es un hombre, Antonio José García Amor.

Finalizo. Algún Magistrado que fue miembro del TS dijo que solo a través de recursos "valientes" pueden los Tribunales pronunciarse sobre nuevas cuestiones, y la perspectiva de género, lo es en materia de Seguridad Social. Así que mi enhorabuena a la abogada de este, procedimiento, Raquel Rodríguez Vieitez.